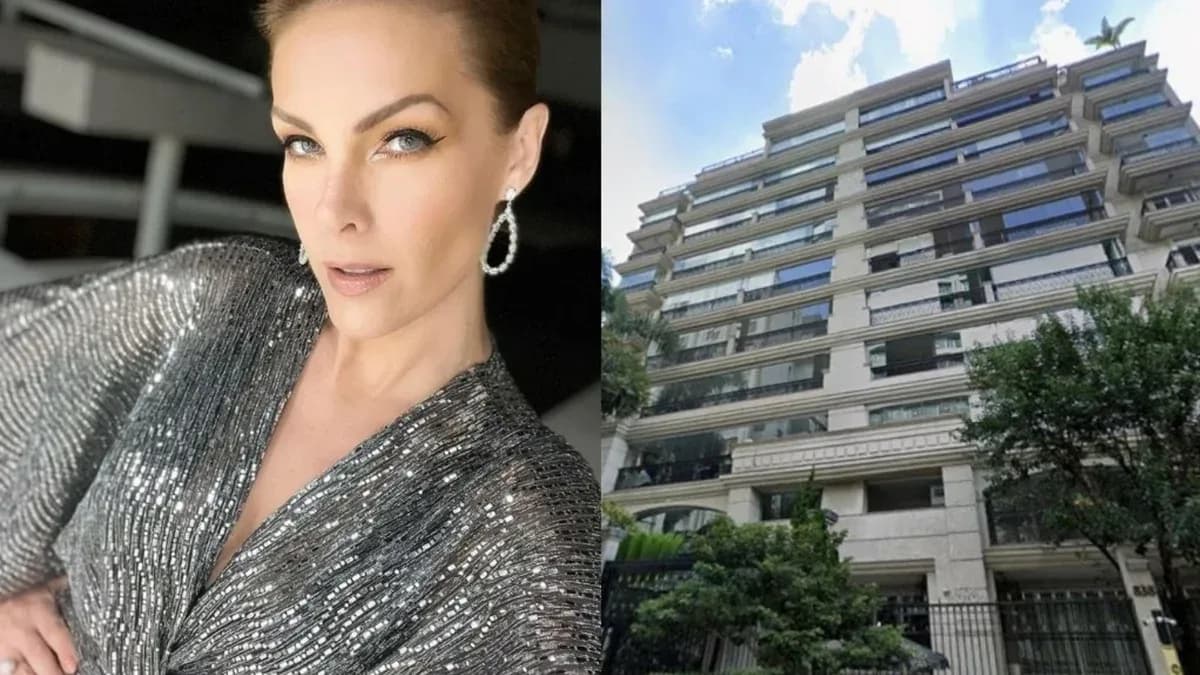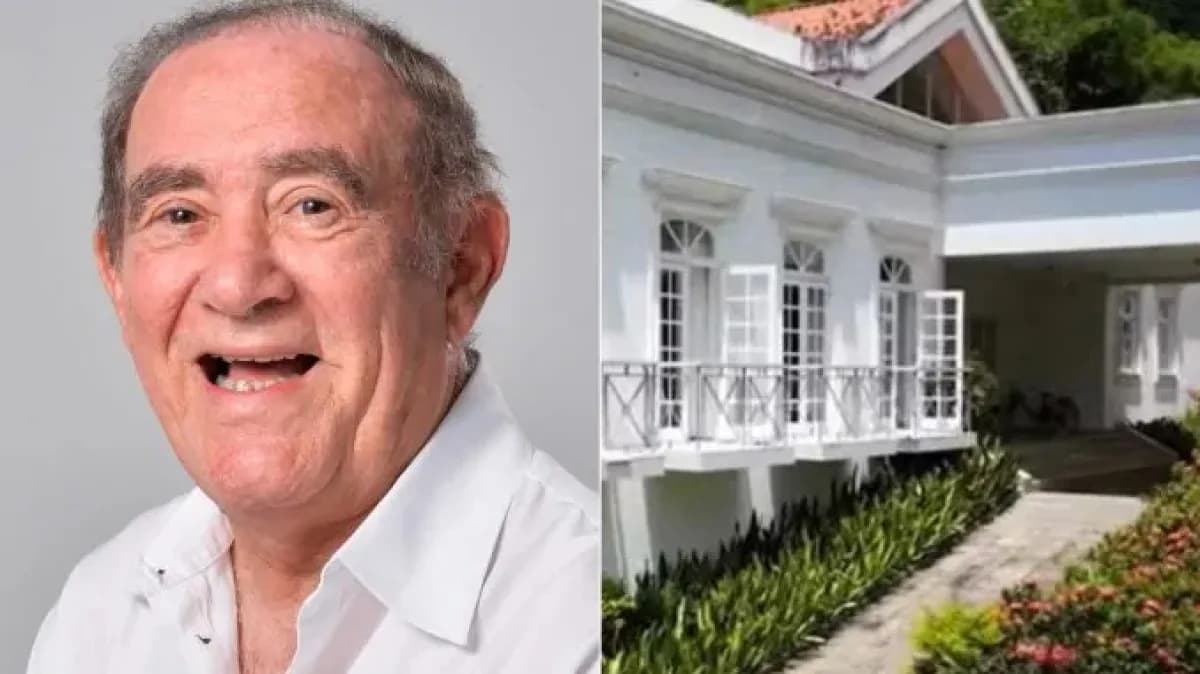
No fim de outubro, a penhora da mansão de Renato Aragão no Recreio dos Bandeirantes, por uma dívida de IPTU, ganhou a imprensa, e parte das manchetes já perguntava se ele perderia a casa. Como advogado especialista em leilões, vejo que o caso ajuda a esclarecer uma confusão comum: penhora e leilão judicial não são a mesma coisa. Entre uma e outro há um caminho longo, com etapas definidas em lei e mais de uma saída.
O que se sabe até aqui
O Município do Rio move uma execução fiscal, iniciada em 2025, para cobrar o IPTU de 2021 a 2023. Pelos números da Prefeitura, o débito está em cerca de R$ 676 mil. A juíza Kátia Cristina Nascentes Torres, da 12ª Vara da Fazenda Pública da Capital, determinou a penhora e a avaliação do imóvel porque o devedor foi citado e não pagou. Renato Aragão foi nomeado depositário. A assessoria dele informou que advogados acompanham o caso e que o débito será quitado. Nenhum leilão foi marcado.
Por que a penhora não surpreende
Do ponto de vista jurídico, a decisão segue o roteiro esperado. A execução fiscal é regida pela Lei 6.830/80, e o art. 3º dá à dívida ativa inscrita presunção de certeza e liquidez. Pelo art. 8º, o devedor é citado para pagar em cinco dias ou garantir a execução. Se não fizer nem uma coisa nem outra, a penhora vem em seguida.
Um ponto que costuma gerar dúvida é o do bem de família. Não se sabe se a mansão é a residência da família, mas, mesmo que fosse, essa proteção não ajudaria. A Lei 8.009/90 impede a penhora do imóvel familiar, mas o art. 3º, inciso IV, abre exceção para impostos, taxas e contribuições devidos em razão do próprio imóvel. O IPTU é justamente esse tipo de cobrança.
O que ainda pode acontecer
A penhora prende o bem ao processo como garantia, mas não tira a propriedade do dono. Depois de intimado, o devedor tem 30 dias para apresentar embargos e discutir a cobrança, como prevê o art. 16 da Lei 6.830/80.
Na minha análise, porém, o dado mais relevante é outro. O art. 826 do Código de Processo Civil permite ao executado quitar a dívida atualizada, com juros, custas e honorários, até a alienação do bem. A execução se encerra com isso. O próprio despacho manda avisar o devedor de que pode pagar ou parcelar, e o parcelamento suspende a exigibilidade do crédito tributário (art. 151, VI, do Código Tributário Nacional). Como a dívida é uma parcela pequena do preço pelo qual a casa foi anunciada à venda, o acerto antes da hasta pública me parece o desfecho mais lógico.
Publicidade
E se a mansão chegar a leilão
Para quem acompanha o caso de olho numa eventual arrematação, vale uma informação importante: o arrematante não herda o IPTU atrasado. Pelo parágrafo único do art. 130 do CTN, na arrematação em hasta pública os tributos anteriores são cobrados sobre o preço pago. Em outubro de 2024, no Tema 1.134, o Superior Tribunal de Justiça declarou inválida a cláusula de edital que transfira esses débitos ao comprador. A regra vale para editais publicados depois do julgamento. Na prática, a Prefeitura recebe com o valor do lance, e o imóvel passa ao novo dono sem a dívida tributária anterior.
O caso deixa um alerta para proprietários e investidores. Uma dívida de IPTU pode, sim, levar até um imóvel de alto padrão a leilão judicial. Mas entre a manchete e a hasta pública há prazos, defesas e oportunidades de acordo, e conhecer esse caminho permite decidir com informação, tanto a quem deve quanto a quem pretende arrematar.