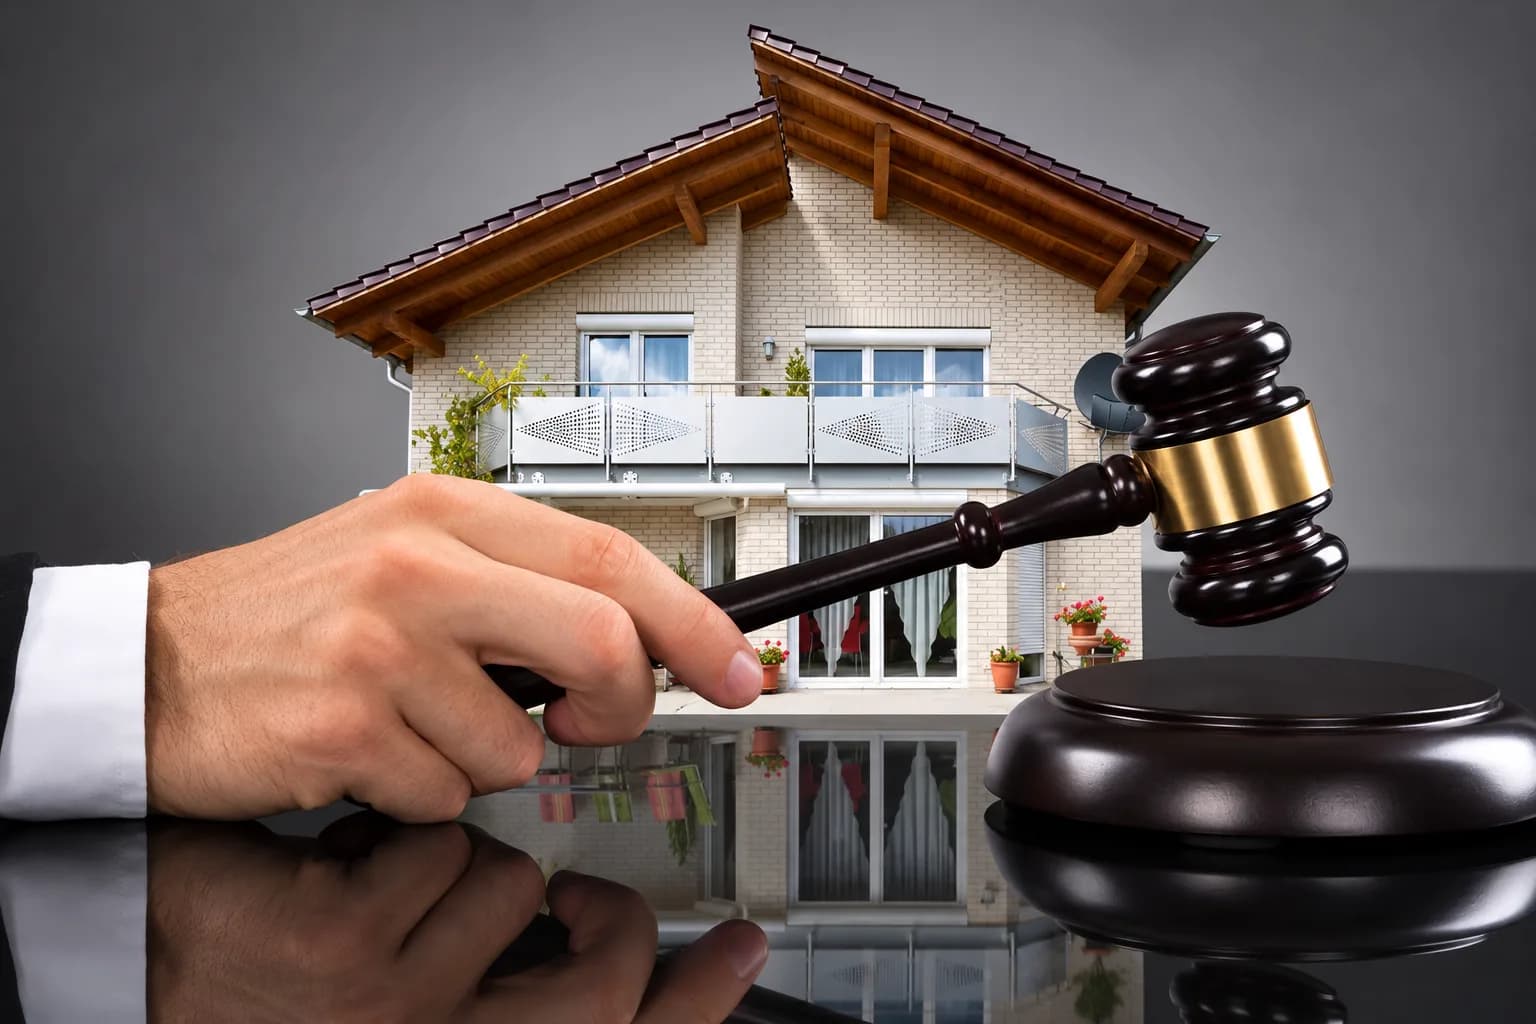
A partir de 1º de janeiro de 2027, quem arrematar imóvel em leilão judicial poderá pagar IBS e CBS, os dois tributos criados pela reforma tributária do consumo. A Lei Complementar 214/2025 define o próprio arrematante como contribuinte, mesmo quem compra um único imóvel e não atua no mercado imobiliário. A cobrança, porém, não é automática. Ela só ocorre quando o imóvel tem um redutor de ajuste vinculado, mecanismo que passa a ser atribuído aos imóveis nessa mesma data.
O que a lei mudou para quem arremata
O art. 263, inciso IV, da LC 214/2025 define como contribuinte o adquirente na arrematação em leilão judicial de imóvel, na adjudicação e na remição. O § 1º do mesmo artigo fixa o critério. Com redutor de ajuste vinculado, a arrematação é tributada como venda feita por contribuinte do regime regular. Sem redutor, é tratada como venda de não contribuinte, e não há imposto.
Com isso, perde relevância saber se o devedor executado era pessoa física ou empresa. A pergunta passa a ser o que consta no cadastro fiscal do bem. A regra vale para alienações judiciais. O leilão de imóvel retomado por banco em alienação fiduciária segue tratamento próprio.
Como o redutor de ajuste entra na conta
O redutor de ajuste é um valor colado ao imóvel, não ao dono. Previsto nos arts. 257 e 258 da LC 214/2025, ele parte, em regra, do valor de aquisição corrigido pelo IPCA, e na prática faz o novo imposto recair sobre a valorização posterior à reforma. O redutor é descontado do valor da operação, que no leilão é o lance vencedor, base de cálculo prevista no art. 255, inciso I.
As operações imobiliárias têm redução de 50% nas alíquotas gerais (art. 261). A alíquota de referência ainda será fixada pelo Senado. Como premissa para projetar a arrecadação de 2027, a Resolução CGIBS nº 14/2026 adotou 27,91%, o que, com a redução, equivaleria a cerca de 13,96% sobre a parcela tributável. Em 2027 e 2028, o peso será menor, porque o IBS fica limitado a 0,1% na transição.
A referência para identificar o imóvel é o CIB, o Cadastro Imobiliário Brasileiro, ligado ao Sinter, mas a forma de consultar o redutor ainda depende de regulamentação. O edital, por sua vez, não precisa informá-lo: o rol do art. 886 do CPC foi escrito antes da reforma.
Publicidade
Por que duas pessoas pagam valores diferentes pelo mesmo imóvel
O ponto que mais pesa no custo do arrematante, e que costumo destacar como advogado especialista em leilões, está no § 4º do art. 257. Se o comprador não é contribuinte do regime regular, como a pessoa física que arremata para morar ou investir, o redutor se extingue na operação. Ela recolhe o tributo, em regra não tem crédito para compensar e ainda perde o abatimento que reduziria o imposto numa revenda futura.
Já a empresa do regime regular, como uma incorporadora, pode aproveitar o crédito se cumprir as condições do art. 47, e o redutor continua vinculado ao bem. Assim, dois interessados que oferecem o mesmo lance chegam a custos finais diferentes. Para quem não recupera o imposto, o teto da oferta precisa ser menor do que era antes da reforma.
A mudança reforça um alerta para quem investe em leilão judicial de imóveis: a partir de 2027, comparar o lance com a avaliação deixa de ser suficiente. O cálculo precisa somar lance, IBS e CBS quando houver, ITBI, comissão do leiloeiro e custas, a partir de uma informação fiscal que ainda pode não estar no edital.