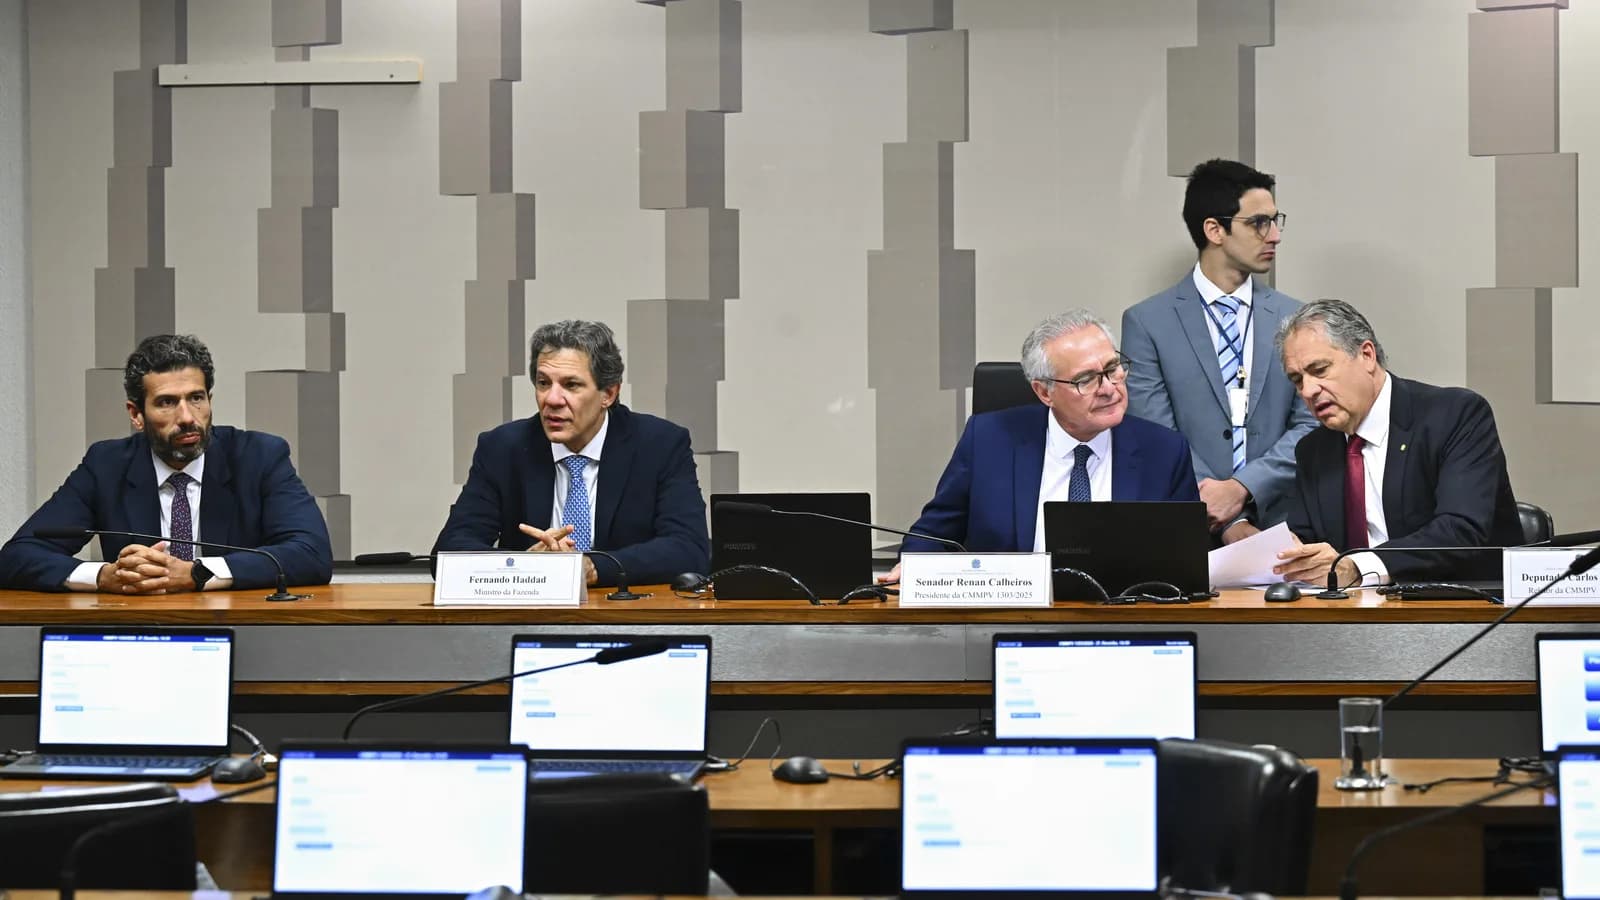
O governo publicou a MP 1.399/2026, que fixa as alíquotas do Imposto Seletivo, o chamado imposto do pecado. O tributo passa a valer em 2 de fevereiro de 2027, sobre cigarro, bebida alcoólica, refrigerante, carro, bets e extração de petróleo e minério.
Advogados tributaristas já apontam brechas que podem levar o novo imposto à Justiça antes mesmo de começar a ser cobrado.
A Constituição exige que medida provisória que institui ou aumenta imposto seja convertida em lei até 31 de dezembro do ano em que foi editada. A MP saiu em novembro, e o recesso do Congresso começa em 23 de dezembro.
Onde moram as brechas
A primeira dúvida é se essa regra de conversão até dezembro vale aqui. Uma leitura diz que a MP só fixa alíquotas de um imposto que a reforma tributária já havia criado antes, e por isso escaparia da exigência.
Outra leitura considera que, na prática, ela tem o mesmo efeito de instituir ou aumentar tributo, e precisaria virar lei a tempo.
"Fixar alíquota onde não havia nenhuma é majoração", diz o tributarista Luiz Eduardo Costa Lucas, do Martinelli Advogados. Para ele, a Constituição exige lei ordinária para mudar as alíquotas, mas o governo sugere poder alterar condições de alíquota zero por decreto.
Essa delegação, segundo o advogado, poderá ser questionada, sobretudo por concorrentes, se for aplicada de forma diferente entre setores do mesmo mercado.
Publicidade
Há ainda um hiato: o IPI zera em janeiro de 2027, e o Imposto Seletivo só começa em fevereiro, deixando um mês sem cobertura tributária clara sobre os mesmos produtos.
O governo propõe uma PEC para manter o IPI nesse intervalo, mas ela ainda depende do Congresso e não vale só por ter sido anunciada.
O risco para quem emite nota em janeiro
A brecha mais prática é a das notas fiscais. Uma venda faturada em janeiro, com o produto saindo só em fevereiro, pode ser autuada pelo Fisco sob a alíquota nova, mesmo tendo sido fechada antes dela valer.
Segundo Costa Lucas, o abatimento por cancelamento de nota e o arredondamento das alíquotas ainda dependem de regulamentação que não saiu. O risco é de cobrança indevida.
As alíquotas já definidas na MP vão de 2,6% para bebida açucarada e 4,2% para cerveja até 66,7% para cigarro, a mais alta da lista.
A TV Sim Brasil já mostrou o que muda no bolso do consumidor com o novo imposto; esta reportagem mostra o risco jurídico que pode atrasar ou judicializar a cobrança.
O ponto em aberto
A reforma tributária já mexeu em outros preços antes de entrar em vigor por completo: a passagem aérea deve subir até 16% por causa dela.
O Imposto Seletivo é mais uma peça desse quebra-cabeça, com a entrada em vigor dos novos tributos sobre consumo prevista para 2027.
O que ainda não se sabe é se o Congresso vai converter a MP em lei a tempo, e se o governo vai regulamentar a transição a tempo. Sem isso, a brecha vira processo assim que a primeira nota fiscal for autuada.