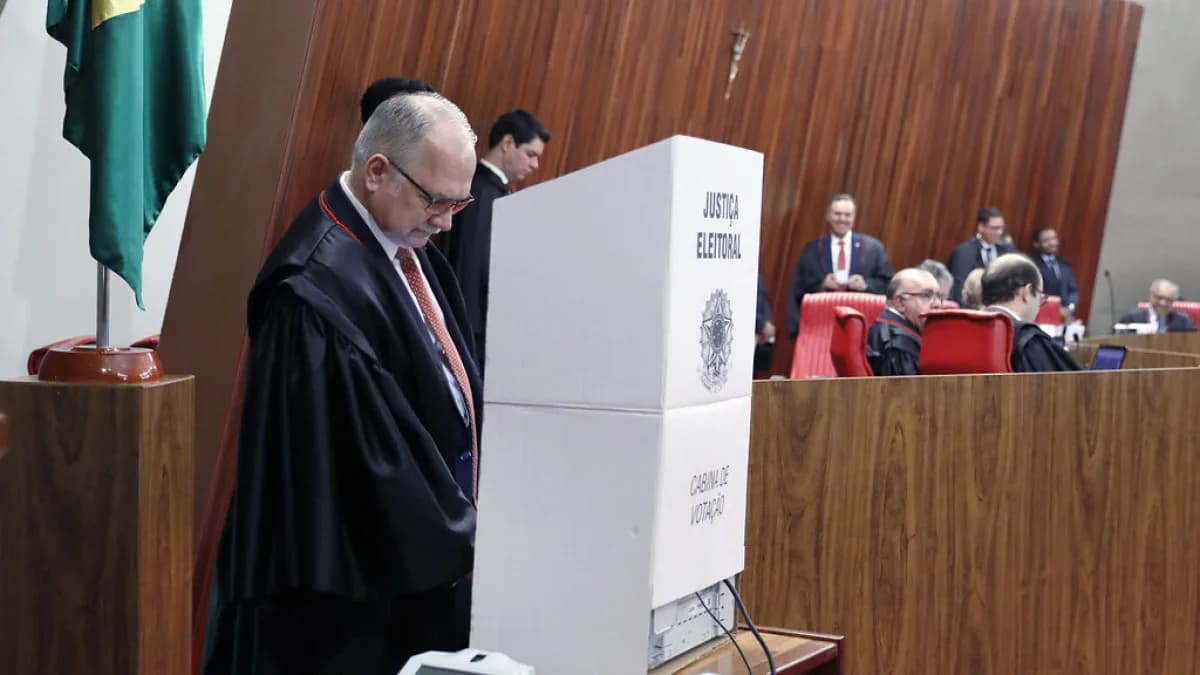
O STF decidiu, por 6 votos a 3, que São Paulo não podia encerrar sozinho a isenção do ICMS sobre mercadorias enviadas a áreas de livre comércio de Rondônia, Acre, Amapá e Roraima. A decisão restabelece um benefício criado em 1992, sem prazo de validade.
O ICMS é o principal imposto estadual sobre a circulação de mercadorias e alguns serviços, como transporte e comunicação. Por isso, mexer nele sempre afeta a arrecadação de mais de um estado ao mesmo tempo.
O Confaz, conselho que reúne os secretários de Fazenda dos estados, aprovou em 1992 a isenção para as áreas de livre comércio da Amazônia, região de fronteira que recebe tratamento fiscal parecido com o da Zona Franca de Manaus.
São Paulo decidiu, em decreto de 2022, fixar o fim do benefício para 31 de dezembro de 2024. Rondônia, Acre, Amapá e Roraima entraram no STF contra a medida.
Por que São Paulo perdeu no STF?
São Paulo perdeu porque a lei que rege o ICMS exige apoio de 4/5 dos representantes do Confaz para cancelar um benefício já concedido, não a decisão de um único estado.
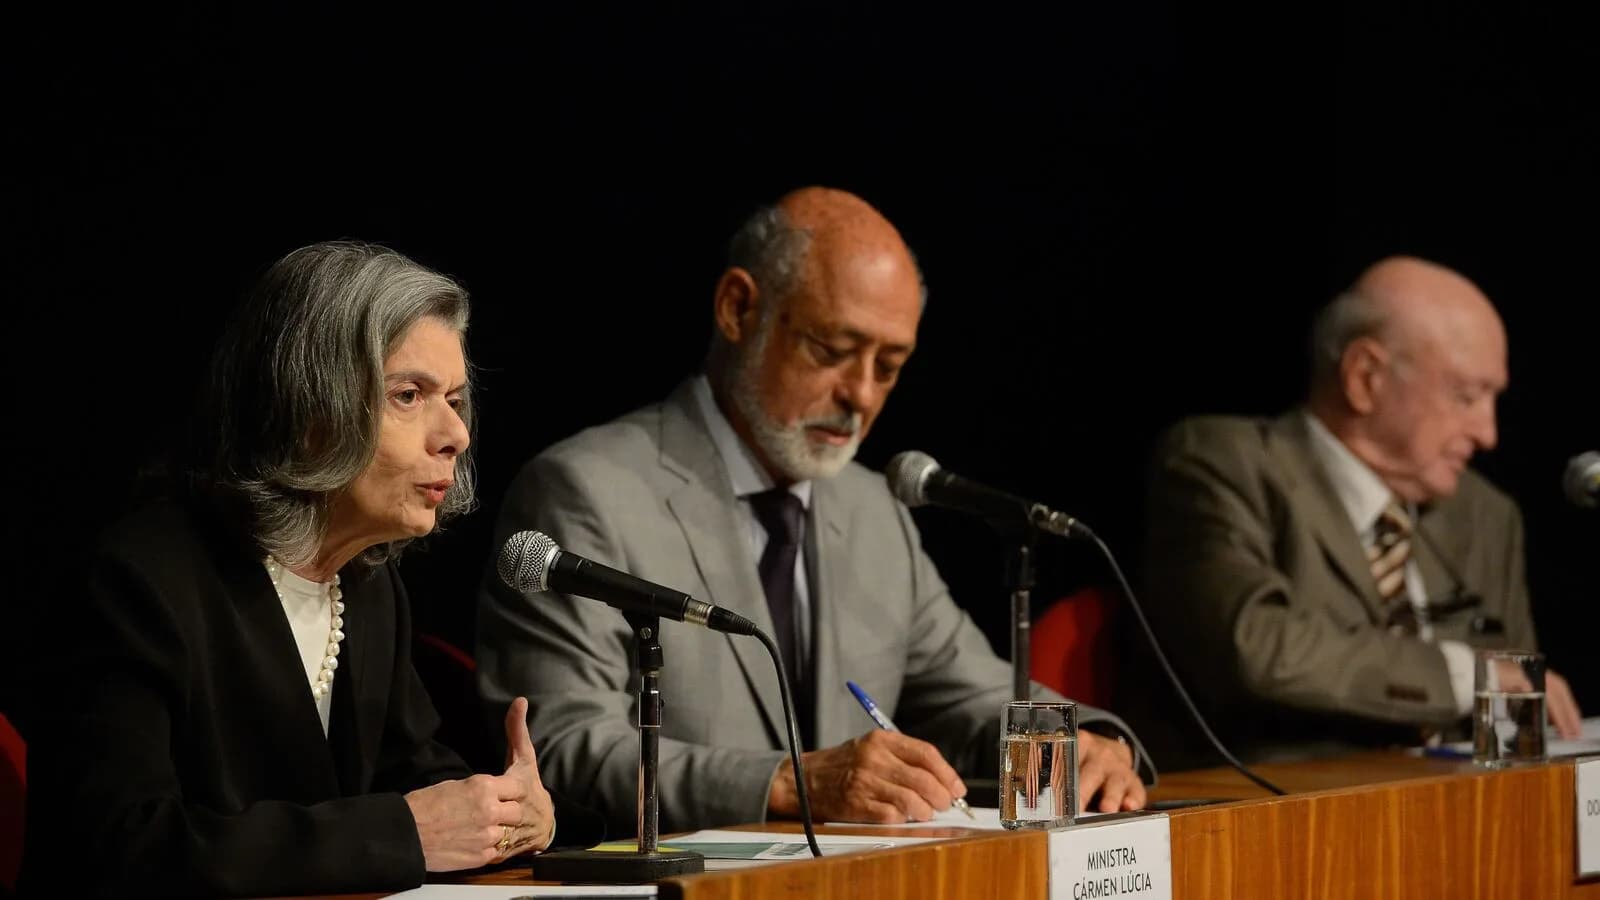
A relatora, ministra Cármen Lúcia, argumentou que o convênio de 1992 não previu prazo de validade e que só uma nova decisão coletiva do Confaz poderia extinguir a isenção. Ela foi seguida por Alexandre de Moraes, Flávio Dino, Cristiano Zanin, Dias Toffoli e Edson Fachin.
Ficaram vencidos Luiz Fux, André Mendonça e Nunes Marques, para quem cada estado preserva autonomia para rever os próprios incentivos fiscais depois de concedidos.
O caso não é isolado. Boa parte da chamada guerra fiscal do ICMS no país passa por isenções concentradas em poucos estados, disputa que o Confaz existe justamente para arbitrar.
O que isso tem a ver com a reforma tributária?
Tem a ver porque o ICMS está com os dias contados. A reforma tributária já define a substituição do imposto por CBS e IBS a partir de 2027, em transição que vai até 2033.
Enquanto isso não acontece, decisões como a desta quinta continuam valendo, mesmo sendo sobre um imposto com prazo de validade marcado.
A Justiça já havia mantido benefícios fiscais parecidos, da Zona Franca de Manaus, na própria reforma tributária. É sinal de que o Judiciário tende a proteger esses incentivos regionais durante a troca de sistema.
O ponto em aberto
A decisão vale enquanto o ICMS existir, mas o imposto começa a ser substituído em 2027. Não está definido no dossiê analisado pelo STF o que acontece com incentivos como este quando o novo sistema tributário estiver totalmente em vigor, em 2033.