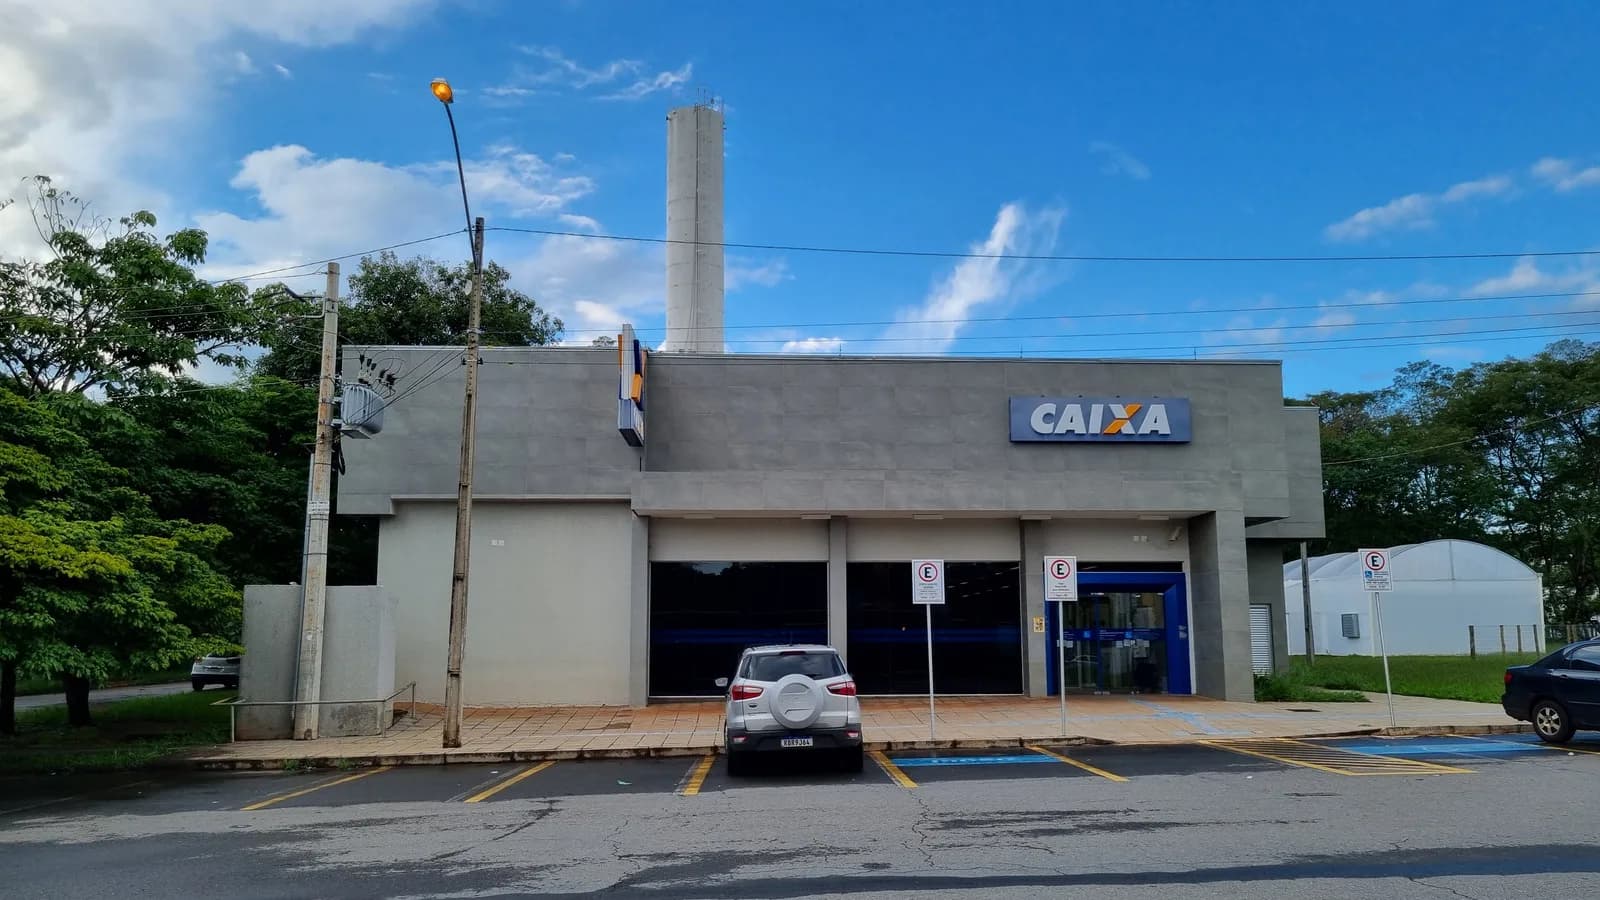
A Caixa Econômica Federal, responsável por cerca de 70% do financiamento imobiliário do país, estuda aumentar os juros cobrados nos empréstimos para a casa própria. A confirmação veio da vice-presidente de Habitação, Inês Magalhães, na sexta-feira (13 de novembro), em São Paulo.
"Estamos planejando o próximo período e estudando, sim, a questão do reajuste da taxa de juros, dependendo muito do volume de recursos que vamos disponibilizar para o próximo período", disse Magalhães, sem dar mais detalhes sobre o eventual aumento.
O vice-presidente de Finanças e Controladoria, Marcos Brasiliano Rosa, afirmou que a Caixa tem autonomia para decidir suas taxas, mas age com cautela por causa do tamanho da operação.
"Nós somos donos de 70% praticamente do sistema, então a gente controla muito. Cada passo nosso tem que ser muito bem pensado porque impacta o sistema como um todo", disse Rosa.
O que já mudou nos outros bancos
Bradesco, Itaú e Santander já elevaram suas taxas mínimas de financiamento imobiliário em outubro. O Bradesco subiu mais, para 15% ao ano mais TR, a partir de 26 de outubro.
Na prática, a prestação de um financiamento-tipo no Bradesco subiu de R$ 3.677,72 para R$ 4.347,81, alta de R$ 670,09 (18,2%). No Itaú e no Santander, o aumento foi menor: R$ 215,49 (5,9%) e R$ 180,13 (5%), respectivamente.
Publicidade
A Caixa ainda não decidiu quanto poderia subir, nem quando. Mas o espaço entre a taxa do banco público e a dos concorrentes privados é o que está em jogo na avaliação.
Por que o custo de captação subiu
A alta também reflete uma mudança na origem do dinheiro que financia os imóveis. A poupança, fonte histórica do crédito habitacional, perdeu força.
Os saques líquidos da poupança somaram R$ 53,2 bilhões entre janeiro e setembro, segundo a Abecip (Associação Brasileira das Entidades de Crédito Imobiliário e Poupança). Em julho, a poupança já registrava mais saques que depósitos, o menor volume em 14 anos.
Com menos dinheiro saindo da poupança, os bancos recorrem a fontes mais caras, como as Letras de Crédito Imobiliário (LCIs). No caso da Caixa, qualquer decisão pesa mais, porque o banco detém R$ 1,043 trilhão em crédito imobiliário, 68,2% do mercado.
A carteira da Caixa cresceu 15,5% em 12 meses. Em julho, a própria Caixa já registrava alta de 14% no financiamento imobiliário em um ano.
O custo do dinheiro no país segue pressionado. O Copom manteve a Selic em 13,75% ao ano na reunião mais recente, sem espaço para cortes.
O ponto em aberto
A Caixa não disse quanto nem quando pretende mexer na taxa. Pelo tamanho da sua fatia no mercado, essa decisão deve pesar mais sobre o custo da casa própria no país do que os reajustes já feitos por Bradesco, Itaú e Santander juntos.
O episódio também expõe como a saída de dinheiro da poupança, historicamente usada para financiar imóveis, pode se espalhar pelo custo do crédito habitacional em todo o país.