
Os custos da quebra do Banco Master já somam mais de R$ 75 bilhões, um ano depois de o Banco Central decretar a liquidação de quatro instituições do grupo, em 18 de novembro de 2025. O valor ainda deve crescer.
O Fundo Garantidor de Créditos (FGC), mantido com recursos dos próprios bancos, é quem mais paga a conta: estima ressarcir R$ 51,8 bilhões a clientes das instituições liquidadas, no que já é o maior resgate da história do fundo.
Como a conta se divide
Do total do FGC, R$ 40,6 bilhões são do Master e de outros bancos do mesmo conglomerado, mais R$ 6,3 bilhões do Will Bank e R$ 5,9 bilhões do Banco Pleno, ex-Voiter, que também pertenceu ao grupo.
Um ano após a liquidação, o fundo já pagou mais de 1 milhão de credores dessas instituições, em um processo que segue em curso.
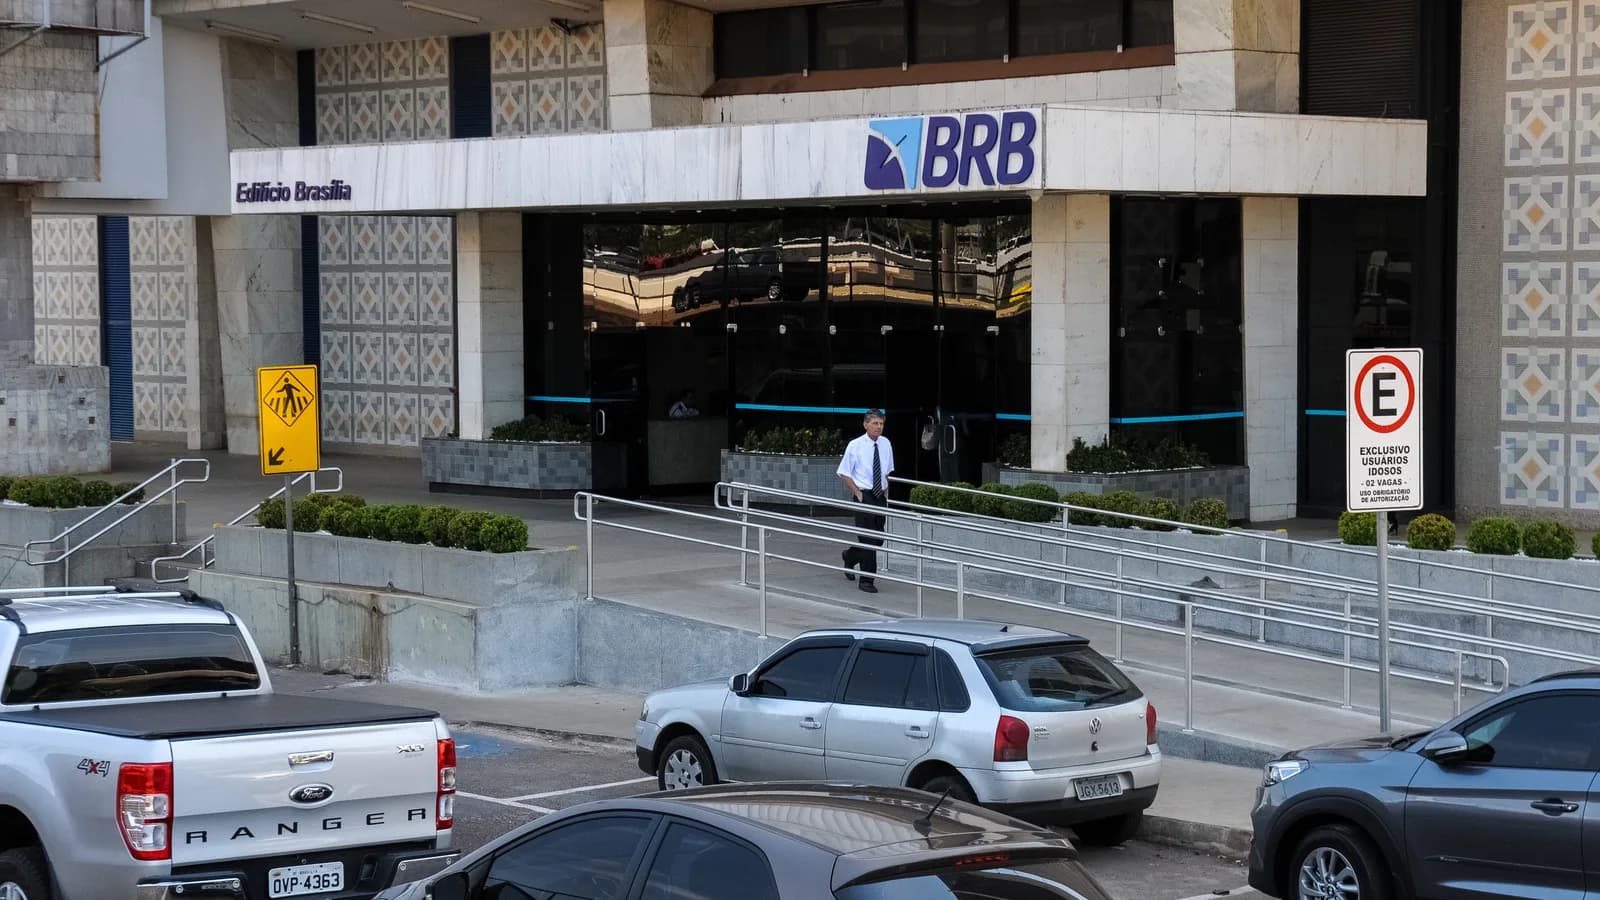
O BRB (Banco de Brasília) enfrenta uma crise de capital depois de comprar R$ 12,2 bilhões em carteiras fraudulentas do Master. Apenas uma parcela desse valor foi recuperada até agora.
O banco estima precisar provisionar R$ 8,8 bilhões para cobrir o rombo, podendo o montante ser ainda maior.
A Fictor tentou comprar o Master por R$ 3 bilhões antes da liquidação. Depois, entrou em recuperação judicial com uma dívida de R$ 4,2 bilhões, alegando perda de confiança após o fracasso do negócio.
Publicidade
Os credores da empresa já suspenderam uma assembleia para rever o plano de recuperação.
O que acontece agora
O Ministério Público de pelo menos seis estados investiga aplicações de fundos de previdência estaduais ou municipais em títulos do Master. Dados do Ministério da Previdência Social apontam que institutos de aposentadoria aplicaram mais de R$ 1,8 bilhão em letras financeiras do banco.
Com o valor total do estrago ainda incerto, a apuração dos prejuízos ao BRB, aos fundos de pensão e às empresas ligadas ao Master segue em aberto, à medida que novos números são divulgados pelas instituições envolvidas.