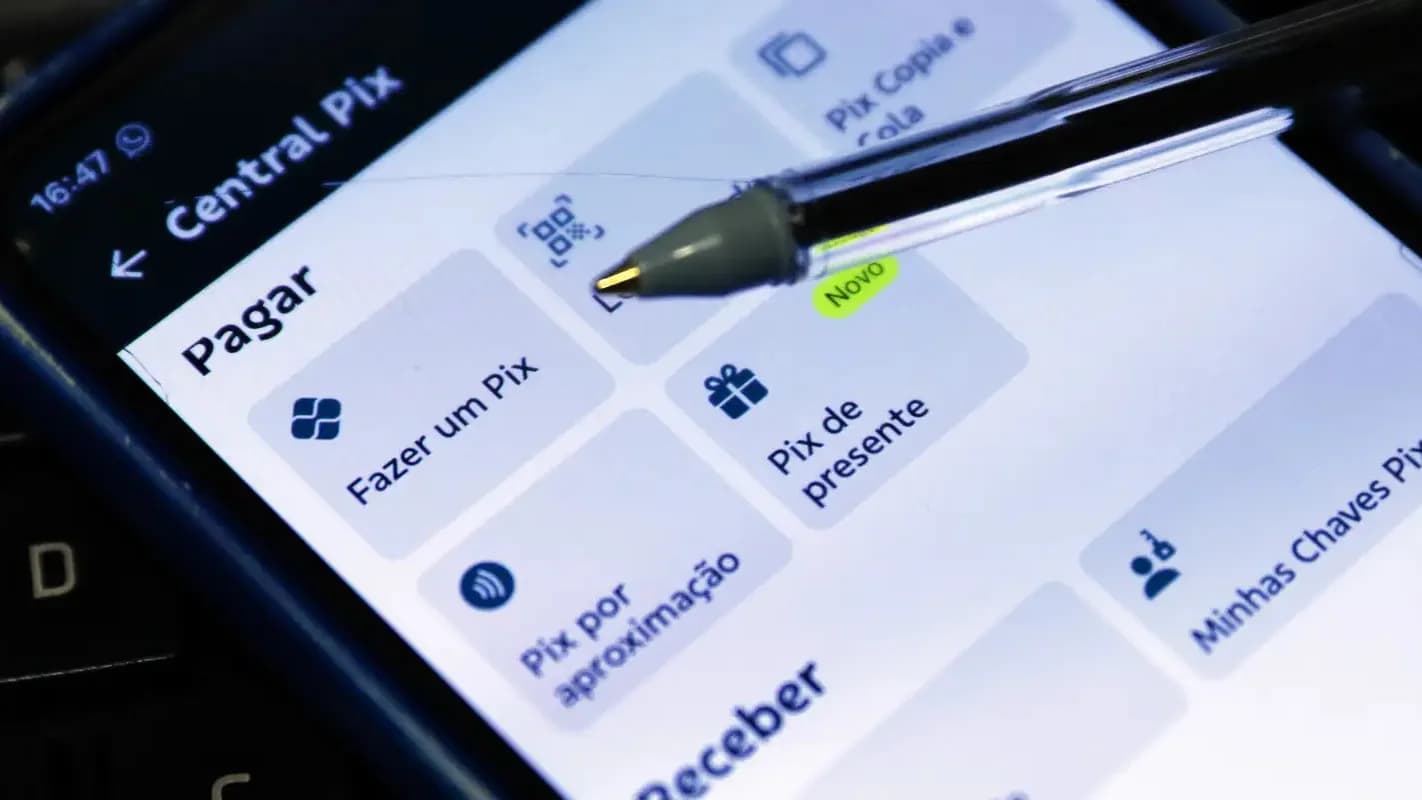
O Pix por aproximação deixou de ter o limite diário de R$ 500 nesta quinta-feira (1º). A partir de agora, cada instituição financeira define o teto da modalidade, segundo o perfil de cada cliente, como já acontece no Pix tradicional.
A mudança foi anunciada pelo Banco Central em junho, quando a autarquia revogou a norma que fixava o teto de R$ 500 por operação. Lançado em 2025, o Pix por aproximação permite pagar só encostando o celular ou o relógio digital na maquininha.
Para Breno Lobo, chefe adjunto do Departamento de Competição e de Estrutura do Mercado Financeiro do BC, a mudança "torna a experiência mais aderente às necessidades do dia a dia, sem perder de vista os mecanismos de segurança já incorporados ao ecossistema".
Hoje, a funcionalidade está disponível só em celulares Android, com Google Pay e Samsung Wallet. Os iPhones não oferecem o recurso porque a Apple ainda não permite que aplicativos de carteira digital atuem como Iniciadores de Transação de Pagamento, exigência necessária para a modalidade.
O que muda na prática para quem usa?
Na prática, o cliente passa a poder pedir à própria instituição um limite maior que R$ 500 por dia. O pedido, porém, não é automático. O banco avalia o histórico e o perfil de crédito antes de autorizar.
A mesma lógica já vale para o Pix tradicional, por QR Code. A diferença é que, até ontem, o Pix por aproximação tinha um teto fixo de R$ 500 por operação, que nenhum banco podia ultrapassar.
Isso não significa que o Pix por aproximação ficou sem nenhum limite. Pagamento feito por um celular ainda não cadastrado na instituição continua limitado a R$ 200 por transação e R$ 1 mil por dia.
O que isso significa para a segurança?
A mudança chega num momento de forte crescimento das fraudes pelo Pix. Golpes com a ferramenta causaram cerca de R$ 2,7 bilhões em prejuízo em 2025, alta de 43% sobre o ano anterior, segundo levantamento do setor bancário.
Para conter o avanço dos golpes, o Banco Central também endureceu outras regras do Pix neste ano. Em fevereiro, tornou-se obrigatório o novo mecanismo que rastreia o dinheiro fraudado em até 5 camadas de contas e permite devolução em até 11 dias.
Em setembro, o prazo para contestar um golpe no Pix subiu de 30 para 80 dias.
Já em agosto, outro pacote de novas regras de segurança entrou em vigor para toda a ferramenta.
O ponto em aberto
O Banco Central não fixou um teto máximo nem mínimo que as instituições devem seguir para o Pix por aproximação. Cada banco decide sozinho que nível de risco aceita assumir com os clientes.
Fica em aberto se essa liberdade vai se traduzir em limites mais generosos para quem tem bom histórico, ou se os bancos, pressionados pelo crescimento das fraudes, preferirão manter os tetos baixos mesmo sem a obrigação regulatória.